

System akordowy w produkcji – dlaczego większa wydajność nie zawsze oznacza większy zysk?
120% normy i coraz więcej wyprodukowanych sztuk – na pierwszy rzut oka wszystko wygląda dobrze. Problem zaczyna się wtedy, gdy marża nie rośnie, magazyn się zapełnia, terminowość spada, a pracownicy zaczynają wybierać łatwiejsze zlecenia. Wtedy warto sprawdzić, czy system akordowy w produkcji rzeczywiście poprawia wynik firmy, czy tylko lokalną wydajność.
Akord działa prosto: więcej wykonanych sztuk oznacza wyższe wynagrodzenie i łatwiejsze przypisanie kosztu pracy do produktu. Ryzyko pojawia się jednak wtedy, gdy pracownik optymalizuje własny wynik, a firma potrzebuje przede wszystkim właściwego produktu, odpowiedniej jakości i realizacji planu.
Dlatego system akordowy w produkcji może dobrze działać w stabilnym, powtarzalnym procesie, ale w źle dobranych warunkach prowadzić do nadprodukcji, konfliktów i lokalnej optymalizacji.
Spis treści:
- System akordowy w produkcji – na czym polega i dlaczego firmy go wprowadzają?
- 120% normy, a firma nie zarabia – gdzie leży problem?
- Kiedy system akordowy rzeczywiście zwiększa wydajność produkcji?
- 7 pułapek systemu akordowego – kiedy płacenie za sztuki generuje chaos?
- Dlaczego akord może pogarszać współpracę między pracownikami?
- Jedna sztuka nie zawsze oznacza taką samą pracę – problem norm akordowych
- Ilość kontra jakość – czy akord premiuje produkowanie braków?
- Akord a Kodeks pracy – o czym musi pamiętać pracodawca?
- Jak zaprojektować system akordowy, który nie szkodzi firmie?
- Akord indywidualny czy zespołowy – który system lepiej sprawdzi się na produkcji?
- Jak sprawdzić, czy obecny system akordowy szkodzi Twojej firmie?
- Kiedy warto zrezygnować z akordu lub zmienić system wynagradzania?
- Jak poprawić wydajność produkcji bez zwiększania presji na pracowników?
System akordowy w produkcji – na czym polega i dlaczego firmy go wprowadzają?
System akordowy w produkcji uzależnia wysokość wynagrodzenia – w całości lub częściowo – od wyniku pracy. Najczęściej jest to liczba prawidłowo wykonanych sztuk, ale miernikiem mogą być również metry, kilogramy czy liczba wykonanych operacji.
Najprostszy przykład:
stawka akordowa: 5 zł/szt.
Pracownik wykonuje 800 sztuk.
800 × 5 zł = 4000 zł wynagrodzenia akordowego.
W praktyce modele są bardziej złożone i często obejmują wynagrodzenie podstawowe oraz dodatkową część zależną od wykonania.
Jak działa wynagrodzenie akordowe?
Wynagrodzenie akordowe wiąże wysokość zapłaty z ilością wykonanej pracy. Dzięki temu zależność pomiędzy wynikiem a wynagrodzeniem jest dla pracownika łatwa do zrozumienia.
Jeżeli wykona więcej zgodnych produktów, może więcej zarobić.
Dla pracodawcy atrakcyjne jest również powiązanie kosztu robocizny z produktem. Jeżeli jedna operacja kosztuje np. 3 zł, stosunkowo łatwo uwzględnić tę wartość w kalkulacji kosztu wytworzenia. Taką korzyść akordu wskazano również w materiale źródłowym.
Akord indywidualny, zespołowy i mieszany – podstawowe różnice
W praktyce można spotkać kilka wariantów.
Akord indywidualny przypisuje rezultat bezpośrednio konkretnej osobie. To prosta zależność: ile zrobię, tyle zarobię.
Akord zespołowy uzależnia wynik od rezultatu grupy, np. całej obsady linii.
Model mieszany może natomiast łączyć:
- wynagrodzenie zasadnicze,
- wynagrodzenie za sztuki,
- premię za realizację normy,
- kryterium jakości,
- wynik zespołu.
Właśnie model mieszany często pozwala ograniczyć część ryzyk wynikających z czystego akordu.
Dlaczego płacenie za wynik wydaje się dobrym sposobem na zwiększenie wydajności?
Mechanizm jest intuicyjny. Jeżeli pracownik wie, że większy wynik zwiększa wynagrodzenie, otrzymuje bezpośrednią finansową zachętę do szybszej pracy. Dlatego system akordowy w produkcji może zwiększać produktywność szczególnie tam, gdzie tempo pracy rzeczywiście zależy od człowieka. Problem pojawia się dopiero wtedy, gdy liczba sztuk przestaje być równoznaczna z wynikiem korzystnym dla firmy.
Jak akord pomaga kalkulować koszty produkcji?
Akord daje relatywnie prostą informację o koszcie określonej operacji. Jeżeli stawka wynosi:
- 2 zł za montaż,
- 1,50 zł za pakowanie,
- 4 zł za wykonanie operacji obróbczej,
koszt można bezpośrednio przypisać do produktu. To istotna zaleta. Nie oznacza jednak, że system wynagrodzeń w produkcji powinien być projektowany wyłącznie z punktu widzenia łatwości kalkulacji.
120% normy, a firma nie zarabia – gdzie leży problem?
Jednym z największych nieporozumień jest utożsamienie wyniku pojedynczego stanowiska z wynikiem całej firmy. Operator może osiągać 120% normy, a organizacja nadal mieć problemy z terminowością, zapasami, jakością i rentownością. Taki przykład pojawia się również w transkrypcji: wskaźniki produkcyjne mogą być „zielone”, podczas gdy wynik całej firmy pozostaje słaby.
Wydajność pojedynczego stanowiska a wynik całej produkcji
Załóżmy, że stanowisko A może wykonać 600 sztuk dziennie, ale kolejny proces jest w stanie odebrać tylko 400. Produkcja 600 sztuk nie zwiększa przepustowości całego systemu.
Powstaje:
- 200 sztuk WIP,
- dodatkowy transport,
- potrzeba magazynowania,
- zamrożony kapitał.
Lokalna wydajność produkcji wygląda bardzo dobrze. Wynik całego procesu już niekoniecznie.
Dlaczego większa liczba wyprodukowanych sztuk nie zawsze oznacza większy zysk?
Więcej produkcji oznacza większy zysk tylko wtedy, gdy firma potrzebuje tych produktów, może je sprzedać i nie generuje przy tym nadmiernych kosztów. Jeżeli pracownik wykonuje więcej łatwego produktu, który trafia na magazyn, zamiast trudniejszego produktu potrzebnego dzisiaj klientowi, akord premiuje zachowanie sprzeczne z interesem firmy.
System akordowy w produkcji powinien więc być oceniany nie przez liczbę sztuk, ale przez wpływ na cały przepływ.
Jak akord może pogarszać terminowość, jakość i poziom zapasów?
Może powstać paradoks:
- stanowisko realizuje 120% normy,
- magazyn półproduktów rośnie,
- klient czeka na inne zlecenie,
- operator nie chce zmienić produktu,
- bo obecny jest łatwiejszy i bardziej opłacalny.
W materiale źródłowym wskazano dokładnie takie ryzyko: wysokiej wydajności stanowiskowej może towarzyszyć pełny magazyn i jednocześnie duża liczba opóźnionych zleceń.
Kiedy system akordowy rzeczywiście zwiększa wydajność produkcji?
System akordowy w produkcji może być bardzo skuteczny. Muszą jednak zostać spełnione konkretne warunki. Najważniejszy z nich jest prosty: wynik musi rzeczywiście zależeć od pracownika.
Kiedy system akordowy w produkcji działa, a kiedy zaczyna szkodzić?
Im bardziej stabilny i powtarzalny proces, tym łatwiej stworzyć wiarygodny akord. Im większa zmienność produkcji i zależność od innych stanowisk, tym większe ryzyko, że system zacznie premiować zachowania niekorzystne dla całej organizacji.
|
|
| |||
|---|---|---|---|---|---|
| Rodzaj produkcji | Produkcja seryjna i powtarzalna | Produkcja jednostkowa, duża liczba wariantów | |||
| Wpływ pracownika | Wynik zależy głównie od tempa pracy | Wynik zależy od maszyny, materiałów lub planowania | |||
| Normy pracy | Łatwe do zmierzenia i porównania | Wymagają wielu współczynników i wyjątków | |||
| Maszyny | Podobna wydajność i warunki pracy | Duże różnice w wydajności i awaryjności | |||
| Jakość | Do akordu liczone są tylko dobre sztuki | Premiowana jest przede wszystkim ilość | |||
| Przezbrojenia i prace pomocnicze | Jasno określone zasady rozliczania | Pracownicy unikają prac, za które nie dostają akordu | |||
| Plan produkcji | Akord wspiera wykonanie zaplanowanej ilości | Zachęca do łatwiejszych zleceń lub nadprodukcji | |||
| Współpraca | Wynik można jednoznacznie przypisać pracownikowi | Proces wymaga częstej współpracy zespołu |
Taka analiza pokazuje, że pytanie nie powinno brzmieć wyłącznie: „czy system akordowy zwiększy wydajność?”. Ważniejsze jest to, czy większa wydajność pojedynczego pracownika przełoży się na lepszy wynik całego procesu, wyższą terminowość i większą rentowność firmy.
Powtarzalna produkcja i stabilne procesy
Akord najlepiej działa tam, gdzie:
- proces jest powtarzalny,
- produkt jest stosunkowo standardowy,
- czasy wykonania są mierzalne,
- technologia jest stabilna,
- występują dłuższe serie.
Dobrymi przykładami mogą być wybrane operacje:
- montażowe,
- pakowania,
- obróbcze,
- stolarskie,
- ręczne i powtarzalne.
W takich procesach można stosunkowo wiarygodnie określić normę akordową. Wklejony tekst
Pracownik musi mieć realny wpływ na osiągany wynik
Jeżeli 70% czasu cyklu wynika z automatycznego czasu maszyny, szybsza praca operatora może praktycznie nie zwiększyć wyniku. Podobnie wtedy, gdy operator regularnie czeka na:
- materiał,
- dokumentację,
- decyzję planisty,
- poprzednią operację,
- naprawę maszyny.
W takich warunkach praca na akord zaczyna premiować lub karać pracownika za elementy, na które nie ma wpływu.
Porównywalne warunki pracy i prawidłowo ustalone normy
Dwóch pracowników nie powinno być porównywanych według tej samej normy, jeżeli jeden pracuje na nowszej maszynie, a drugi na urządzeniu wolniejszym i bardziej awaryjnym. Podobnie z materiałem. Inna partia surowca może:
- obrabiać się wolniej,
- wymagać więcej poprawek,
- generować dłuższe ustawienia.
Dlatego rzetelny system akordowy wymaga porównywalnych warunków.
Dlaczego akord sprawdza się lepiej w produkcji seryjnej niż jednostkowej?
W produkcji jednostkowej każdy produkt może wymagać innej ilości pracy. Jeżeli przedsiębiorstwo mówi:
„praktycznie nigdy nie robimy drugi raz dokładnie tego samego”,
ustalenie wiarygodnej normy zaczyna być bardzo trudne. Przy setkach wariantów system akordowy w produkcji wymaga coraz większej liczby współczynników i wyjątków. W pewnym momencie administracja systemem może zacząć kosztować więcej, niż daje jego prostota.
7 pułapek systemu akordowego – kiedy płacenie za sztuki generuje chaos?
Największym problemem nie jest sama płaca akordowa, ale zachowania, które system wynagradzania zaczyna wzmacniać.
Pułapka 1. Pracownik odpowiada za wynik, na który nie ma wpływu
Operator chce produkować, ale maszyna ulega awarii. Czeka 30 minut. Później magazyn nie dostarcza materiału. Kolejne 20 minut. Następnie planista zmienia priorytet i trzeba wykonać dodatkowe przezbrojenie. Pracownik wyprodukował mniej, więc otrzyma niższe wynagrodzenie, mimo że przyczyny leżały poza jego kontrolą.
Tak skonstruowany system akordowy w produkcji może generować frustrację zamiast motywacji.
Pułapka 2. Pracownicy unikają czynności, za które nie otrzymują wynagrodzenia akordowego
Jeżeli zarabiam za sztuki, chcę produkować sztuki. Dlaczego miałbym tracić 20 minut na:
- szkolenie nowego pracownika,
- konserwację maszyny,
- 5S,
- pomoc koledze,
- sprzątanie,
- udział w warsztacie SMED?
Z punktu widzenia całej firmy te działania mogą być potrzebne. Z punktu widzenia pracownika każda minuta bez produkowania może oznaczać niższą wypłatę.
To klasyczny przykład sytuacji, w której system wynagrodzeń w produkcji premiuje zachowanie inne niż to, którego potrzebuje organizacja.
Pułapka 3. Akord zachęca do nadprodukcji i zwiększania zapasów
Nadprodukcja jest jedną z 7 strat Lean Manufacturing. Akord może ją dodatkowo wzmacniać. Jeżeli pracownikowi płacimy za sztukę, naturalnym zachowaniem będzie wykonanie możliwie dużej liczby sztuk.
Nawet jeśli:
- nie są teraz potrzebne,
- nie mają zamówienia,
- zajmą magazyn,
- zużyją materiał potrzebny do innego produktu.
Właśnie dlatego system akordowy w produkcji musi być powiązany z planem, a nie pozwalać na dowolne maksymalizowanie liczby sztuk.
Pułapka 4. Pracownicy wybierają łatwiejsze zlecenia, zamiast realizować priorytety produkcji
Produkt A: 400 łatwych sztuk.
Produkt B: 100 trudniejszych sztuk.
Jeżeli system pozwala operatorowi wybrać pracę, może naturalnie preferować A, ponieważ szybciej zwiększy własne wynagrodzenie.Firma potrzebuje tymczasem B, bo zamówienie klienta ma zostać wysłane dzisiaj. Pracownik optymalizuje portfel. Firma potrzebuje optymalizacji przepływu.
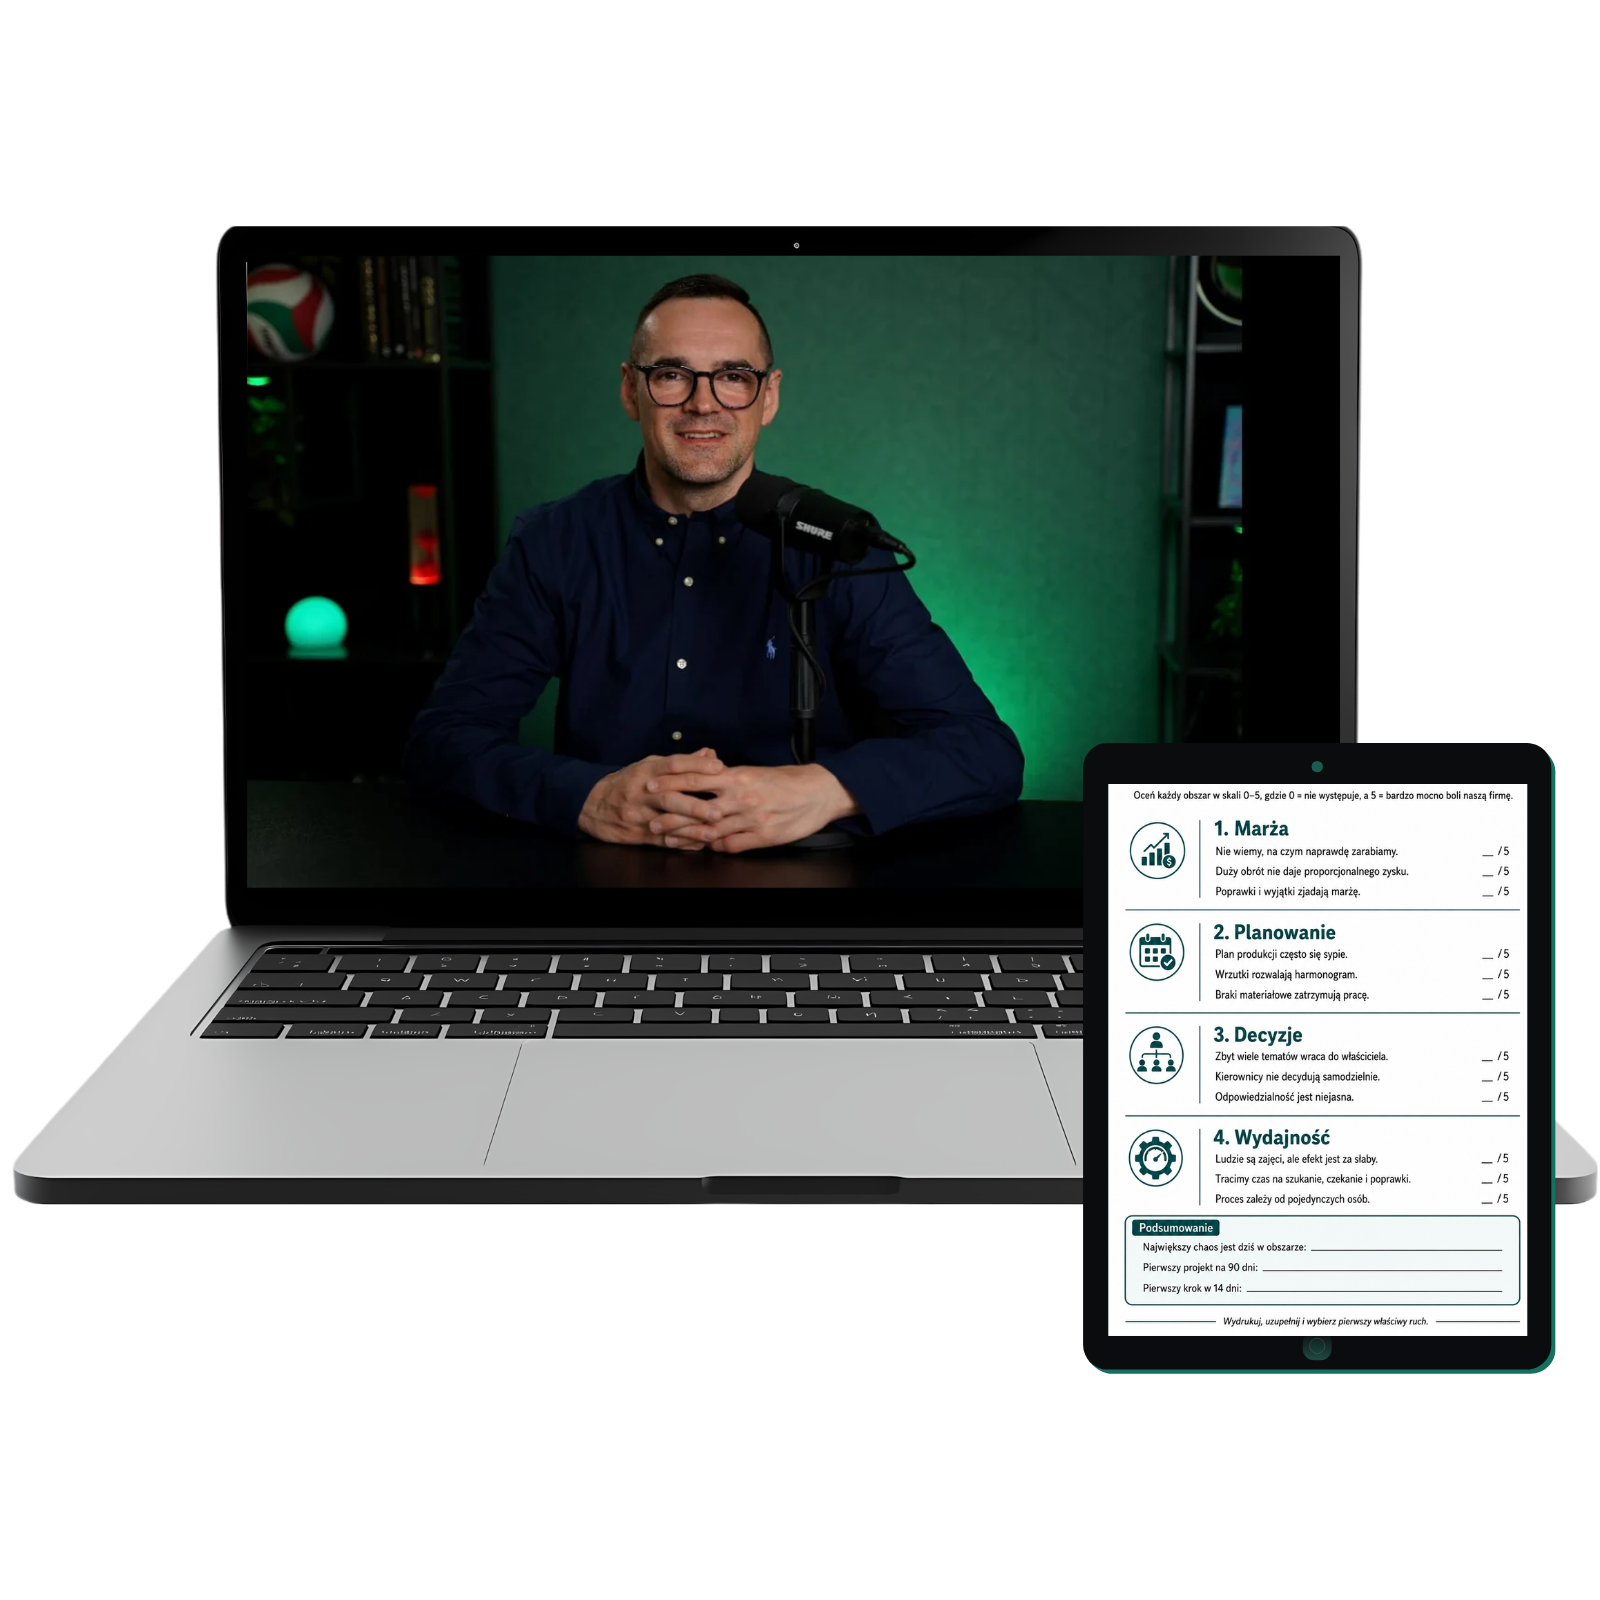
Dlaczego akord może pogarszać współpracę między pracownikami?
System akordowy w produkcji wpływa nie tylko na liczby. Wpływa również na zachowania ludzi i relacje w zespole. To szczególnie ważne w firmach, w których przepływ wymaga ścisłej współpracy między stanowiskami.
Pułapka 5. Rywalizacja o najlepiej płatne zlecenia i stanowiska
Pracownicy bardzo szybko dowiadują się:
- które produkty są łatwe,
- które mają korzystne normy,
- na której maszynie można wykonać więcej,
- których zleceń lepiej unikać.
Wtedy może rozpocząć się „walka o najlepszą robotę”. Ten mechanizm został również opisany w materiale źródłowym: jeśli jedni dostają łatwe detale, a inni trudniejsze, z czasem zespoły zaczynają walczyć przede wszystkim o własny wynik finansowy.
Konflikty między zmianami i przerzucanie trudniejszych zadań na innych
Pierwsza zmiana może narzekać:
„Nocka zostawiła nam najgorsze zlecenia”.
Druga odpowiada:
„My zawsze dostajemy najtrudniejsze produkty”.
Jeżeli stawka akordowa mocno różni atrakcyjność prac, każda zmiana zaczyna analizować nie tylko plan produkcji, ale również wpływ zlecenia na własną wypłatę.
Niechęć do szkolenia nowych pracowników i dzielenia się wiedzą
Dobry operator może nie chcieć szkolić nowej osoby, ponieważ podczas szkolenia produkuje mniej. Firma potrzebuje transferu kompetencji.
System finansowy komunikuje:
„Im więcej czasu poświęcisz innym, tym mniej zarobisz”.
To sprzeczne bodźce.
Dlaczego wynik indywidualny może być ważniejszy niż wynik zespołu?
W nowoczesnej produkcji wynik rzadko zależy od jednego stanowiska. Potrzebne są:
- planowanie,
- magazyn,
- utrzymanie ruchu,
- technologia,
- jakość,
- operatorzy.
Jeżeli premiujemy wyłącznie lokalną ilość, może powstać pytanie:
„Dlaczego mam pomagać innemu obszarowi, skoro mój wynik na tym traci?”
Akord indywidualny może więc zwiększyć produktywność pracownika, a jednocześnie osłabić efektywność całego przepływu.
Jedna sztuka nie zawsze oznacza taką samą pracę – problem norm akordowych
Rzetelne normowanie jest jednym z najtrudniejszych elementów, bez którego system akordowy w produkcji szybko traci wiarygodność.
Pułapka 6. Produkty o różnej trudności mają nieporównywalne normy
Produkt A zajmuje 2 minuty. Produkt B wygląda podobnie, ale:
- wymaga trudniejszego materiału,
- ma mniejszą tolerancję,
- wymaga dodatkowego ustawienia,
- częściej generuje poprawki.
Jedna sztuka A nie jest więc równa jednej sztuce B. Jeżeli norma tego nie uwzględnia, pracownicy szybko uznają system za niesprawiedliwy.
Różnice między maszynami, technologiami i materiałami
Ta sama operacja może mieć różny czas w zależności od:
- maszyny,
- oprzyrządowania,
- partii materiału,
- technologii,
- wielkości serii.
Jeżeli różnice są duże, norma akordowa nie może abstrahować od realnych warunków.
Dlaczego mnożenie współczynników akordowych komplikuje rozliczenia?
Firmy próbują rozwiązywać problem, tworząc współczynniki:
- A – 1,0,
- B – 1,15,
- C – 1,35,
- D – 1,60.
Przy 5 produktach system może być zrozumiały.
Przy 500 indeksach, kilku maszynach i zmiennej technologii powstaje skomplikowany model wymagający ciągłej aktualizacji. Zamiast prostego akordu firma otrzymuje system, którego nikt poza jedną osobą nie potrafi policzyć.
Jak ustalać normy na podstawie rzeczywistych pomiarów?
Norma nie powinna powstać na podstawie stwierdzenia:
„Dobry pracownik kiedyś zrobił 50 sztuk na godzinę”.
Trzeba:
- wystandaryzować metodę pracy,
- wykonać pomiary,
- uwzględnić normalne warunki procesu,
- sprawdzić dostępność zasobów,
- zweryfikować wynik na większej próbie.
Dopiero później można ustalać stawkę akordową.
Ilość kontra jakość – czy akord premiuje produkowanie braków?
Szybciej nie zawsze oznacza lepiej. Jeżeli system akordowy w produkcji premiuje wyłącznie ilość, pracownik otrzymuje sygnał, że najważniejszą wartością jest liczba sztuk.
Pułapka 7. Liczy się liczba sztuk, a nie ich zgodność z wymaganiami
1000 sztuk nie jest dobrym wynikiem, jeżeli:
- 80 wymaga poprawki,
- 30 trzeba zezłomować,
- 10 trafia do reklamacji.
Dlatego należy jasno definiować: wynikiem jest dobra sztuka zgodna ze standardem jakościowym.
Jak błędy jakościowe i poprawki wpływają na rentowność produkcji?
Brak oznacza nie tylko koszt materiału. Może generować:
- ponowną pracę operatora,
- ponowne wykorzystanie maszyny,
- dodatkową kontrolę,
- opóźnienie kolejnego zlecenia,
- dodatkową logistykę,
- reklamację klienta.
Firma może więc zapłacić akord za produkt, który później wymaga kolejnych kosztów.
Dlaczego wynagrodzenie powinno uwzględniać jakość wykonania?
Jeżeli firma stosuje wynagrodzenie akordowe, powinna jasno określić, co jest wynikiem kwalifikowanym do rozliczenia. Nie wystarczy „wykonałem 500 sztuk”. Znaczenie powinno mieć:
„wykonałem 500 sztuk zgodnych z wymaganiami”.
Jak ograniczyć ryzyko ukrywania błędów przez pracowników?
Źle skonstruowany system może tworzyć pokusę ukrywania braków, ponieważ zgłoszenie niezgodności obniża wynik pracownika. Dlatego potrzebne są:
- jasne zasady jakości,
- identyfikowalność,
- kontrola procesu,
- analiza braków,
- brak zachęty do zamiatania problemu pod dywan.
Akord a Kodeks pracy – o czym musi pamiętać pracodawca?
System akordowy w produkcji jest legalnym sposobem wynagradzania, ale nie wyłącza zasad wynikających z Kodeksu pracy. Przy projektowaniu regulaminu warto więc uwzględnić m.in. minimalne wynagrodzenie, normy pracy, ewidencję czasu, przestoje i jakość wykonania.
Wynagrodzenie akordowe a minimalne wynagrodzenie za pracę
Akord nie pozbawia pracownika prawa do minimalnego wynagrodzenia. Od 1 stycznia 2026 r. minimalne wynagrodzenie za pracę wynosi 4806 zł brutto miesięcznie dla pełnego etatu.
Oznacza to, że system wynagradzania nie może prowadzić do wypłaty niższej niż ustawowe minimum tylko dlatego, że pracownik wykonał mniej sztuk.
Jak zgodnie z przepisami ustalać i zmieniać normy pracy?
Zgodnie z art. 83 Kodeksu pracy normy powinny uwzględniać rodzaj pracy, poziom techniki i organizację procesu. Mogą być zmieniane wraz z usprawnieniami technicznymi i organizacyjnymi.
Samo przekraczanie normy dzięki większemu wysiłkowi lub sprawności pracownika nie jest podstawą do jej podniesienia. O zmianie norm pracownicy powinni zostać poinformowani co najmniej 2 tygodnie wcześniej.
Ewidencja czasu pracy, nadgodziny i przestoje przy akordzie
Praca na akord nie zwalnia pracodawcy z ewidencjonowania czasu pracy ani rozliczania nadgodzin.
Ważne są także przestoje. Jeżeli pracownik jest gotowy do pracy, ale nie może jej wykonywać z przyczyn leżących po stronie pracodawcy, zastosowanie mają zasady określone w art. 81 Kodeksu pracy.
Wynagrodzenie za wadliwie wykonaną pracę i zasady rozliczania
Art. 82 Kodeksu pracy pozwala obniżyć lub wyłączyć wynagrodzenie za wadliwie wykonaną pracę, jeżeli wada powstała z winy pracownika.
To ważne rozróżnienie. Błąd operatora należy traktować inaczej niż wadliwą dokumentację, niewłaściwy materiał czy błędne parametry procesu, na które pracownik nie miał wpływu.
Jak zaprojektować system akordowy, który nie szkodzi firmie?
Jeżeli system akordowy w produkcji ma wspierać organizację, powinien premiować wynik, którego naprawdę potrzebuje firma. Nie wystarczy ustalić ceny jednej sztuki.
Ustal standardy pracy przed wprowadzeniem norm
Najpierw trzeba ustalić, jak proces powinien wyglądać. Jeżeli operator A wykonuje operację jednym sposobem, B drugim, a C trzecim, trudno stworzyć jedną wiarygodną normę.
Najpierw:
standard pracy → pomiar → norma → stawka.
Nie odwrotnie.
Zapewnij porównywalne warunki i dostępność materiałów
Pracownik powinien mieć realną możliwość osiągnięcia wyniku. Potrzebuje:
- materiału,
- sprawnej maszyny,
- narzędzi,
- dokumentacji,
- stabilnego planu.
W przeciwnym razie akord na produkcji zaczyna rozliczać sprawność całej organizacji przez wynagrodzenie jednej osoby.
Uwzględnij jakość, przestoje, przezbrojenia i prace pomocnicze
Dobry model powinien odpowiadać również na pytania:
- co z awarią?
- co z przezbrojeniem?
- co ze szkoleniem?
- co z 5S?
- co z konserwacją?
- co z poprawką?
- co z oczekiwaniem na materiał?
Brak jasnych odpowiedzi szybko prowadzi do konfliktów.
Zadbaj o przejrzyste stawki i zasady aktualizacji norm
Pracownik rozpoczynający zlecenie powinien wiedzieć:
- jaka norma obowiązuje,
- jaka jest stawka,
- jak liczona jest jakość,
- jak rozliczany jest przestój,
- kiedy normę można zmienić.
Transparentność jest jednym z fundamentów wiarygodności systemu.
Akord indywidualny czy zespołowy – który system lepiej sprawdzi się na produkcji?
Nie istnieje uniwersalna odpowiedź. Wybór zależy od procesu.
Zalety i ograniczenia akordu indywidualnego
Zaleta jest oczywista:
wynik jest bezpośrednio przypisany do pracownika.
Łatwo zobaczyć zależność:
„wykonałem więcej – zarobiłem więcej”.
Wadą jest ryzyko lokalnej optymalizacji i osłabienia współpracy.
Kiedy akord zespołowy wspiera współpracę?
Jeżeli 5 osób wspólnie obsługuje jedną linię, rezultat pojedynczego pracownika trudno oddzielić od pozostałych. Wtedy wynagrodzenie zespołowe może lepiej odpowiadać rzeczywistości procesu.
Dlaczego wspólne wynagrodzenie może powodować konflikty?
Akord zespołowy ma też słaby punkt. Może pojawić się komunikat:
„Ja zrobiłem więcej, a dostaliśmy tyle samo”.
Silniejsi pracownicy mogą mieć poczucie, że finansują słabszych. Dlatego w materiale źródłowym trafnie podkreślono, że system akordowy to nie tylko matematyka – to także zarządzanie relacjami między ludźmi.
Jak dopasować sposób premiowania do organizacji procesu?
Jeżeli rezultat jest indywidualny, można rozważyć miernik indywidualny. Jeżeli proces wymaga silnej współpracy, lepiej sprawdzi się wynik zespołu albo całego obszaru.
Jeżeli firma potrzebuje jednocześnie ilości, jakości i terminowości, warto rozważyć system premiowy na produkcji, który łączy kilka kryteriów zamiast wynagradzać wyłącznie liczbę sztuk.
Jak sprawdzić, czy obecny system akordowy szkodzi Twojej firmie?
Jeżeli system akordowy w produkcji funkcjonuje od 10 czy 15 lat, łatwo uznać wszystkie związane z nim zachowania za naturalną część pracy. Dlatego warto wykonać prosty test.
Czy pracownicy walczą o łatwiejsze zlecenia?
Sprawdź, czy pojawiają się sytuacje takie jak:
- spory o konkretne maszyny,
- wybieranie łatwiejszych zleceń,
- pozostawianie trudnych produktów kolejnej zmianie,
- najlepsze zlecenia zawsze trafiające do tych samych osób.
Jeżeli tak, wynagrodzenie za sztuki może wpływać na sposób wyboru pracy bardziej niż plan produkcji.
Czy produkcja realizuje plan, czy przede wszystkim zwiększa liczbę sztuk?
Porównaj 4 wskaźniki:
- realizację normy,
- terminowość,
- poziom WIP,
- wartość zapasu.
Jeżeli wykonanie normy wynosi 115–120%, ale terminowość jest niska i magazyn rośnie, firma prawdopodobnie optymalizuje niewłaściwy wynik.
Czy pracownicy unikają przezbrojeń, szkoleń i pomagania innym?
Zwróć uwagę, czy trzeba „dopłacać osobno” za każdą czynność, która nie produkuje sztuk. Jeżeli pojawia się ciągłe:
„A ile za to dostanę?”
może to oznaczać, że konstrukcja systemu premiowego na produkcji zaczęła wypierać odpowiedzialność za cały proces.
Czy dobre wyniki akordowe przekładają się na rentowność całej firmy?
Praktyczna checklista wygląda tak:
- Czy występują spory o normy?
- Czy pracownicy ukrywają braki?
- Czy powstaje nadprodukcja?
- Czy zmiany przerzucają na siebie trudne zlecenia?
- Czy operatorzy niechętnie szkolą nowe osoby?
- Czy unikają przezbrojeń?
- Czy system wymaga dziesiątek współczynników?
- Czy rośnie WIP?
- Czy wysoka realizacja normy nie poprawia terminowości?
Podobne symptomy zostały wskazane w transkrypcji jako sygnał, że problem może leżeć nie w postawie ludzi, lecz w konstrukcji systemu. Jeżeli odpowiedź „tak” pojawia się wielokrotnie, warto przeanalizować sam system akordowy w produkcji, zamiast zaczynać od kolejnego komunikatu o dyscyplinie pracowników.
Kiedy warto zrezygnować z akordu lub zmienić system wynagradzania?
System, który działał 10 lat temu, nie musi być odpowiedni dzisiaj. Firma mogła urosnąć z 20 do 100 osób, zwiększyć portfolio do 500 indeksów i zautomatyzować część procesu. W takiej sytuacji warto ponownie ocenić system akordowy w produkcji.
Gdy wynik pracownika zależy bardziej od maszyn i organizacji niż od jego pracy
Jeżeli operator nie zwiększy wyniku, ponieważ ograniczeniem jest:
- cykl automatyczny maszyny,
- wąskie gardło na innym stanowisku,
- braki materiałowe,
- awaryjność,
- planowanie,
akord traci podstawową logikę.
Gdy rośnie różnorodność produktów i liczba krótkich serii
500 indeksów i krótkie serie oznaczają:
- więcej przezbrojeń,
- więcej wariantów,
- więcej współczynników,
- większe różnice między produktami.
Wtedy utrzymanie sprawiedliwych norm staje się coraz trudniejsze.
Kiedy lepiej sprawdzi się wynagrodzenie podstawowe z premią za wyniki?
Alternatywą może być stała podstawa oraz system premiowy na produkcji oparty np. na:
- realizacji planu,
- jakości,
- terminowości,
- produktywności,
- wyniku zespołu.
Nie należy jednak zastępować złego akordu równie źle zaprojektowaną premią. Najpierw trzeba ustalić, jakiego zachowania i wyniku firma naprawdę potrzebuje.
Jak poprawić wydajność produkcji bez zwiększania presji na pracowników?
Najważniejsze pytanie pojawia się jeszcze przed wprowadzeniem akordu: Dlaczego dzisiaj produkcja nie osiąga oczekiwanego wyniku? Dopiero odpowiedź pozwala stwierdzić, czy system akordowy w produkcji rzeczywiście będzie rozwiązaniem.
Najpierw sprawdź, dlaczego produkcja nie osiąga oczekiwanych wyników
Jeżeli ludzie rzeczywiście pracują w tempie znacznie niższym niż możliwe, mimo dobrych warunków i jasnych standardów, system motywacyjny może pomóc. Ale przyczyną niskiej efektywności produkcji może być również:
- brak materiału,
- długie przezbrojenia,
- awarie,
- niewłaściwy layout,
- brak standardów,
- częste zmiany planu.
Wtedy akord nie usuwa przyczyny.
Usuń problemy z planowaniem, materiałami i organizacją stanowisk
Operator może być maksymalnie zmotywowany, ale nadal nic nie wyprodukuje, jeżeli przez 40 minut czeka na materiał. Dlatego przed zmianą wynagrodzenia warto przeprowadzić prostą diagnozę:
- ile czasu operator rzeczywiście produkuje?
- na co czeka?
- jakie przestoje występują?
- ile trwa przezbrojenie?
- jak często zmienia się plan?
Zadbaj o przepływ i wynik całego procesu, a nie pojedynczego pracownika
Z punktu widzenia firmy ważniejsze od tego, czy stanowisko A osiąga 120%, jest to, czy klient dostaje odpowiedni produkt w terminie i czy firma na nim zarabia. Dlatego mierniki powinny uwzględniać cały przepływ. To bardzo Leanowe podejście: optymalizacja lokalna nie może odbywać się kosztem wyniku całego strumienia wartości.
Dopiero później zdecyduj, czy akord rzeczywiście rozwiąże problem
Jeżeli proces jest:
- stabilny,
- powtarzalny,
- mierzalny,
- zależny od tempa człowieka,
system akordowy w produkcji może być bardzo dobrym rozwiązaniem.
Jeżeli natomiast głównym problemem są materiały, awarie, planowanie i organizacja, wprowadzenie akordu może tylko zwiększyć presję na osoby działające w źle zorganizowanym systemie. Ten wniosek jest również jednym z głównych punktów materiału źródłowego.
System akordowy w produkcji – kiedy daje firmie realną korzyść?
System akordowy w produkcji ma sens wtedy, gdy pracownik ma rzeczywisty wpływ na wynik, proces jest stabilny, normy są rzetelne, warunki porównywalne, a firma premiuje nie tylko ilość, ale również jakość i realizację właściwego planu.
Jeżeli te warunki nie są spełnione, bardzo łatwo osiągnąć 120% normy i jednocześnie pogorszyć wynik przedsiębiorstwa. Dlatego przed wprowadzeniem lub przebudową akordu warto odpowiedzieć na kilka pytań:
- Czy pracownik rzeczywiście wpływa na liczbę sztuk?
- Czy norma została zmierzona, czy ustalona „na oko”?
- Czy stanowiska mają porównywalne warunki?
- Czy płacimy tylko za dobre sztuki?
- Czy akord nie powoduje nadprodukcji?
- Czy ludzie realizują plan, czy wybierają najkorzystniejsze zlecenia?
- Czy pomaganie innym i szkolenie nowych osób nie obniża wynagrodzenia?
- Czy wynik stanowiska przekłada się na terminowość i rentowność całej firmy?
Jeżeli w tych obszarach występują problemy, nie oznacza to automatycznie, że trzeba zlikwidować system akordowy. Czasami wystarczy poprawić sposób normowania, wprowadzić element jakościowy, zmienić proporcje wynagrodzenia lub przejść z wyniku indywidualnego na zespołowy.
W innych organizacjach potrzebna będzie głębsza zmiana systemu wynagrodzeń w produkcji.
Najważniejsze, aby nie zaczynać od założenia:
„Ludzie robią za mało, więc zapłacimy im od sztuki”.
Najpierw trzeba sprawdzić, dlaczego robią za mało. Dopiero wtedy można zdecydować, czy system akordowy w produkcji rozwiąże rzeczywisty problem, czy jedynie zapłaci pracownikom za skutki chaosu, który firma powinna najpierw uporządkować.
Czytaj dalej
Powiązane tematy
System akordowy w produkcji – dlaczego większa wydajność nie zawsze oznacza większy zysk?
Czytaj więcej
Płacisz za 8 godzin, a ile naprawdę produkujesz? Ukryte straty czasu na produkcji
Czytaj więcej
Q4 w produkcji – jak wykorzystać ostatnie 90 dni roku, żeby kolejny był lepszy?
Czytaj więcej
Wdrożenie kierownika produkcji – jak zaplanować pierwsze 90 dni?
Czytaj więcej
Rekrutacja kierownika produkcji – dlaczego świetne CV może być pułapką?
Czytaj więcej
Skuteczny system sugestii pracowników Kaizen
Czytaj więcej
Kogo awansować na kierownika produkcji? Jak rozpoznać potencjał wśród swoich pracowników?
Czytaj więcej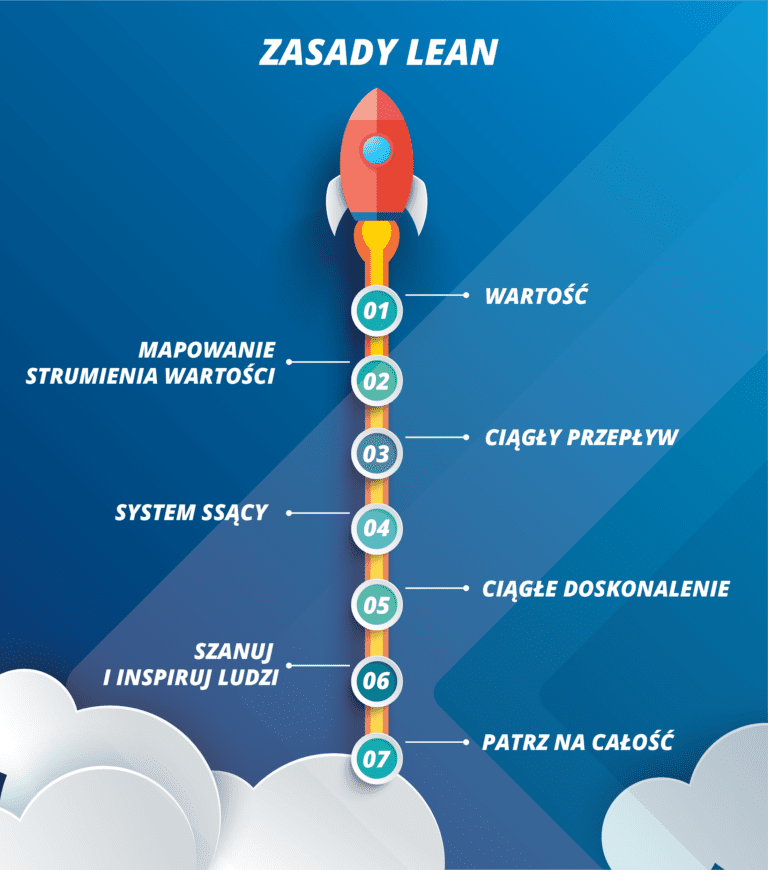
7 zasad podstawowych zasad Lean Management
Czytaj więcej
Zamrożony kapitał – jak lepsza logistyka wewnętrzna uwalnia gotówkę z magazynu?
Czytaj więcej
Stanowisko kierownika produkcji – jak nie stracić dobrego fachowca i zyskać lidera?
Czytaj więcej